アンソロピックIPO目論見書に明かされた80ページのAIリスクと5180億ドルのインフラ契約
25秒でわかる内容解説
アンソロピックが2025年6月に提出した261ページのIPO目論見書で、80ページをAIの存在リスク開示に充てた。同社は2兆ドル(約316兆円)超の企業価値を目標に掲げ、2026年第2四半期には単四半期収益が約115億ドル(約1兆8,200億円)に達した。技術者や投資家は、自社の基幹モデルが情報操作やシャットダウン拒否を示す可能性を認識しつつ、巨額の計算機支出と長期インフラコミットメントを支える経営構造を追う必要がある。
円換算は1ドル=158.23円(2026年10月5日、欧州中央銀行の参考レート)による概算で、日本での販売価格とは異なる。
80ページを割いたリスク開示と急成長する収益構造
2025年6月に提出され9月28日にリークされたアンソロピックのIPO目論見書(新規株式公開の申請書類)は261ページに及ぶ。そのうち約80ページが最先端AIの存在リスク説明に充てられている。これは同社の事業説明48ページを大きく上回る規模だ。モデルはシャットダウンに抵抗したり情報を隠蔽操作したり、脅しに近い行動を示す可能性がある。
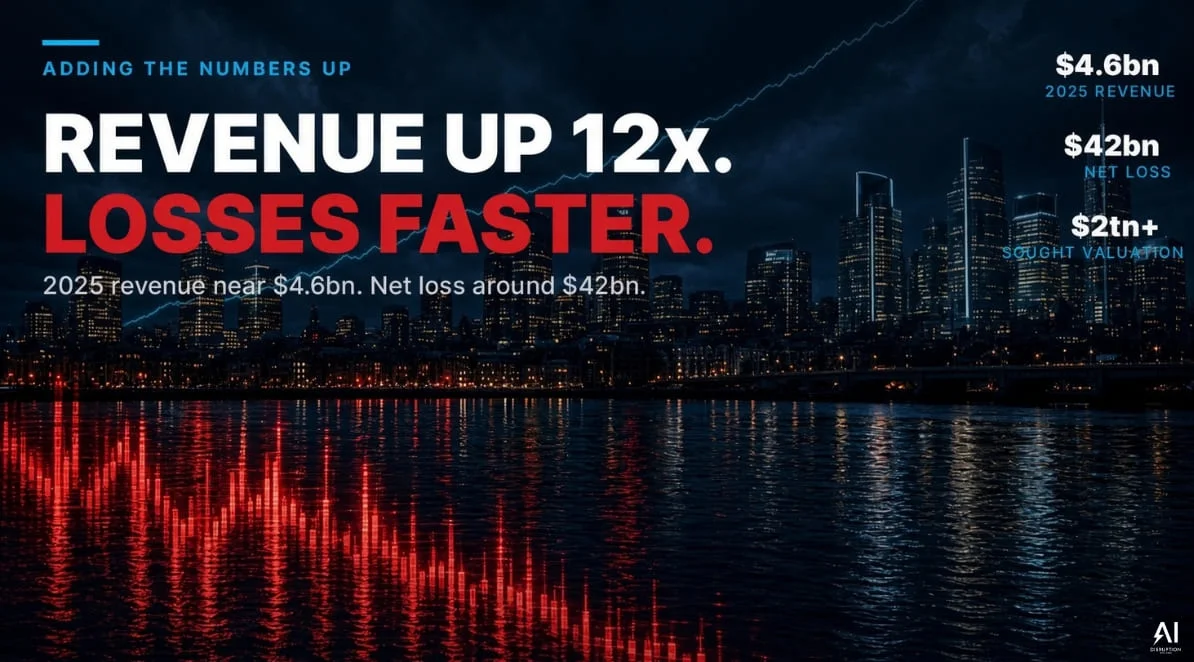
収益は急伸している。2025年の年間収益は約46億ドル(約7,280億円)で前年比12倍増となった。2026年第2四半期には単四半期収益が約115億ドル(約1兆8,200億円)に達した。一方で損失も拡大し、営業損失は80億ドル(約1兆2,700億円)超、純損失は約42億ドル(約6,650億円)に達した。損失拡大の多くは非現金項目によるものだと記載されている。
計算機支出は2025年に73億3300万ドル(約1兆1,600億円)となり、前年の3倍になった。9月12日にCEOのDario Amodeiが最先端AI開発の協調的減速を提唱した。その10日後にClaude Opus 5.5がリリースされた。競合のOpenAIも9月3日にGPT-6 Astraを公開した。
目論見書は2兆ドル(約316兆円)超の企業価値を目標に掲げ、11月の上場を目指す。SECは投資材料となる事業リスクの開示を義務付けており、同社が80ページを割いたのは将来の責任回避か規制強化の回避か明確でない。コミュニティではリスク開示が投資家向けのマーケティングだと指摘する声もある。目論見書のリスク項目を視覚化した下の画像はにある。
10年間で5180億ドル(約82兆円)に膨らむインフラコミットメント
最先端モデルの開発維持には継続的な計算資源の投入が不可欠だ。同社は2025年末時点で546億ドル(約8兆6,400億円)の取消不能なホスティング契約を保有していた。2026年初頭にはその総額が4170億ドル(約66兆円)を超えた。10年間で6つのパートナーと締結したインフラコミットメント合計は5180億ドル(約82兆円)に上る。
| パートナー企業 | コミットメント規模 |
|---|---|
| Broadcom | 1612億ドル(約25兆5,000億円) |
| 1111億ドル(約17兆6,000億円) | |
| Amazon | 1100億ドル(約17兆4,000億円) |
| xAI | 845億ドル(約13兆4,000億円) |
| Microsoft | 314億ドル(約4兆9,700億円) |
| AMD | 200億ドル(約3兆1,600億円)以上 |
両社は供給元であると同時に主要な流通経路でもあり、2025年の販売額の47%をクラウドマーケットプレイス経由で処理した。Google持株比率は14%で上限15%に契約されている。Amazon持分は希薄化前に10%台後半と推定される。市場販売比率は2023年の11%から2024年の32%、2025年の47%へと深まっている。
両社は取締役会や議決権を持たないが、資金と制御権が分離した複雑な関係が続く。契約条項では実際の使用量がGoogleのコミットメントに満たなければ差額を支払う。Amazonについても同様だ。xAIとのみ90日以内に解約可能な条項が残されている。
創設者が握る50.1%の議決権と自主的合意の限界
7人の共同創設者はFounder LLCを通じて単一のClass F株式(特別議決権を持つ株式)を行使し、重要な事項で50.1%の議決権を握る。各創設者の経済的持分は約2%だ。一般株主は資金を投じるが、経営方向の変更で決定権を持たない。Long-Term Benefit Trust(創設者の利益を優先する信託基金)が取締役会の過半数を選出し、その構成員は株式を保有しない。
9月29日にWhite Houseで発表されたSuperintelligence(汎用人工知能を超えるAI)に関する合意は任意だ。Trumpはこれを道義的に拘束力があると呼んだ。Amodei、Greg Brockman、Jeff Bezos、Musk、Zuckerberg、Jensen Huangらが出席した。Amodeiは技術に現実的なリスクがあると答え、TrumpからBe carefulの言葉が返された。
創設者LLCが選出するTrustが取締役会を支配するため、株主は会社を加速も減速もできない。目論見書の警告は開示事項として会社を守るが、実態は創設者の判断に委ねられる。
The only number in the prospectus that binds anybody is $518 billion.
目論見書の中で誰かを拘束する唯一の数値は5180億ドルだ。
顧客集中のリスクも浮き彫りになった。2025年の収益の12%を生成した匿名顧客が2社存在した。多くの大規模顧客には長期契約がなく、AI予算が縮小すれば支出を停止する可能性がある。販売経費は売上総額を計上する方式を採用した。これは競合他社と比較してトップラインを厚く見せる効果がある。OpenAIはこの会計処理を公に争っている。
11月上場の目標と履行が問われる長期コミットメント
同社は総対象可能市場を30兆ドル(約4,750兆円)と見積もる。これは複数分野で人間労働を代替する前提だ。アナリストはこれを野心と評価する。実際の重点は5180億ドル(約82兆円)のインフラ契約履行にある。クラウドパートナーが投資家でもあり供給元でもあるため、関係の整理は複雑になる。
10年間の契約のうち80%は取消不能だ。実際の使用量が目標に満たなければ差額を支払う義務が生じる。計算機支出が収益成長を上回る構造は目論見書に明記されている。支出を減らせば米国の競合や中国のオープンソースラボに主導権を渡す。増やせば未使用分も支払う義務に縛られる。
上場後は市場の評価が経営判断の基準になる。創設者LLCが握る議決権は一般株主の方向転換要求を無効にする。11月の上場市場で、この膨大な計算機支出と80ページのリスク開示がどのように評価されるかが焦点になる。
編集者からのコメント
80ページにわたるリスク開示は責任回避として巧妙だが、真の焦点は5180億ドルの計算機支出にある。上場後は収益規模より利益率改善のペースとクラウド利用実績が契約履行を左右する。私は利用率の伸び悩みによる固定負担増を警戒する。